工业机器人市场依靠进口,国产企业如何完成使命?
工业机器人被誉为“制造业皇冠顶端的明珠”,其研发、制造、应用是衡量一个国家科技创新和高端制造业水平的重要标志。中国连续多年成为全球最大的工业机器人消费市场,但市场的繁华背后却隐藏着一个尴尬的现实:中国工业机器人市场长期依靠进口,尤其是高端领域,外资品牌占据了绝对主导地位。面对这一局面,国产企业如何突围并完成进口替代的使命,成为行业关注的焦点。
一、市场现状:需求旺盛与进口依赖并存
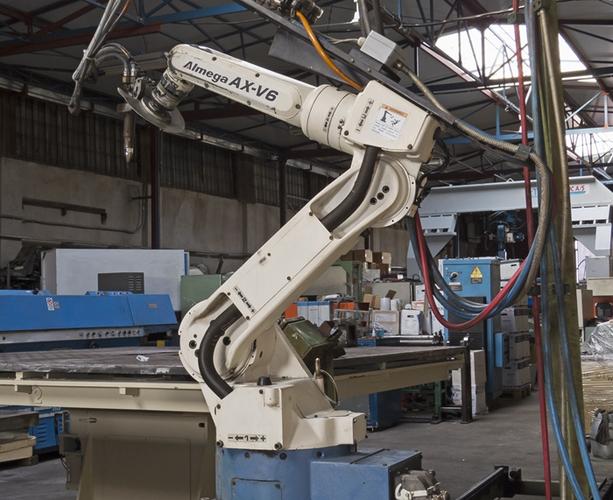
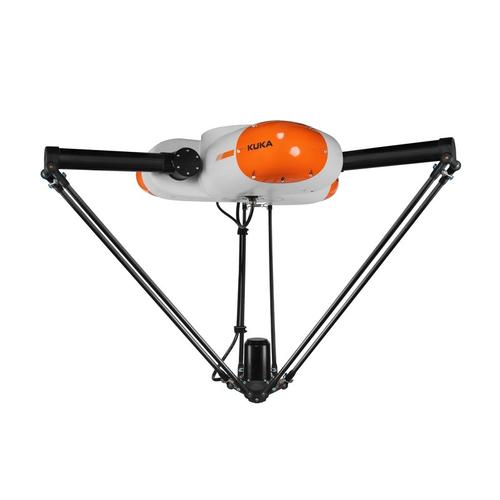
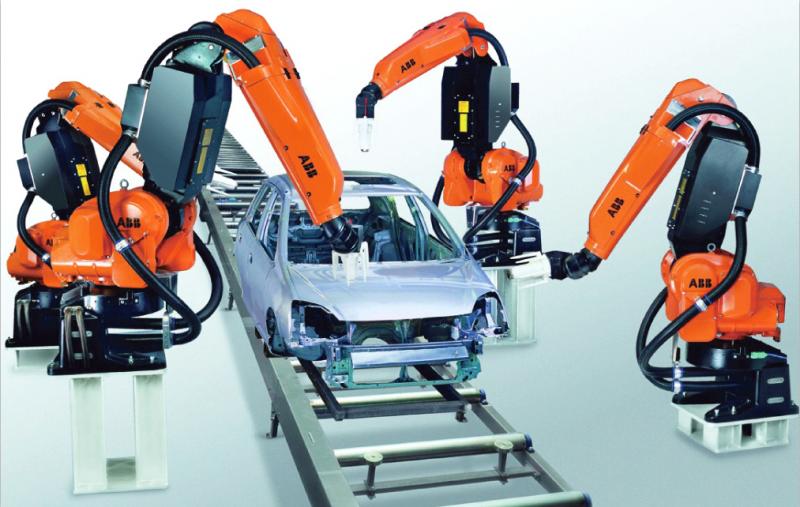
中国工业机器人市场起步较晚,但发展迅速。随着人口红利消退、劳动力成本上升以及制造业转型升级的需求,工业机器人的应用从汽车、电子等传统领域向金属加工、食品饮料、医药、物流等众多行业扩展。据统计,中国工业机器人密度已超过全球平均水平,但国内市场约70%的份额仍被发那科、安川、库卡、ABB等国际巨头占据,尤其在六轴多关节机器人、高精度减速器、伺服系统等核心零部件领域,进口依赖度更高。
这种依赖带来的弊端显而易见:一方面,进口设备价格高昂,增加了国内制造企业的成本负担;另一方面,核心技术受制于人,在供应链安全、定制化服务、技术迭代等方面存在风险。国产企业虽然数量众多,但普遍规模较小,产品多集中在搬运、码垛等中低端领域,同质化竞争严重,盈利能力不足。
二、国产企业的使命:从“跟跑”到“并跑”再到“领跑”
国产企业的使命不仅是填补市场空白。更深层次看,它们肩负三重使命:
1. 降低应用成本,推动普惠自动化
通过自主研发降低机器人整机及零部件成本,让更多中小企业用得起、用得好机器人,从而提升中国制造业的整体竞争力。
2. 突破核心技术,保障产业链安全
在减速器、伺服电机、控制器等“卡脖子”环节实现自主可控,避免国际形势变化导致的供应中断风险,为国家制造业安全提供保障。
3. 贴近场景创新,引领智能升级
中国拥有全球最丰富的制造业场景,国产企业可以依托本土优势,开发更贴合细分行业需求的解决方案,并在智能化、柔性化方面实现弯道超车。
三、突围路径:技术、生态与品牌的协同发力
要完成上述使命,国产企业需要在多个维度上持续发力:
1. 深耕核心零部件,夯实技术底座
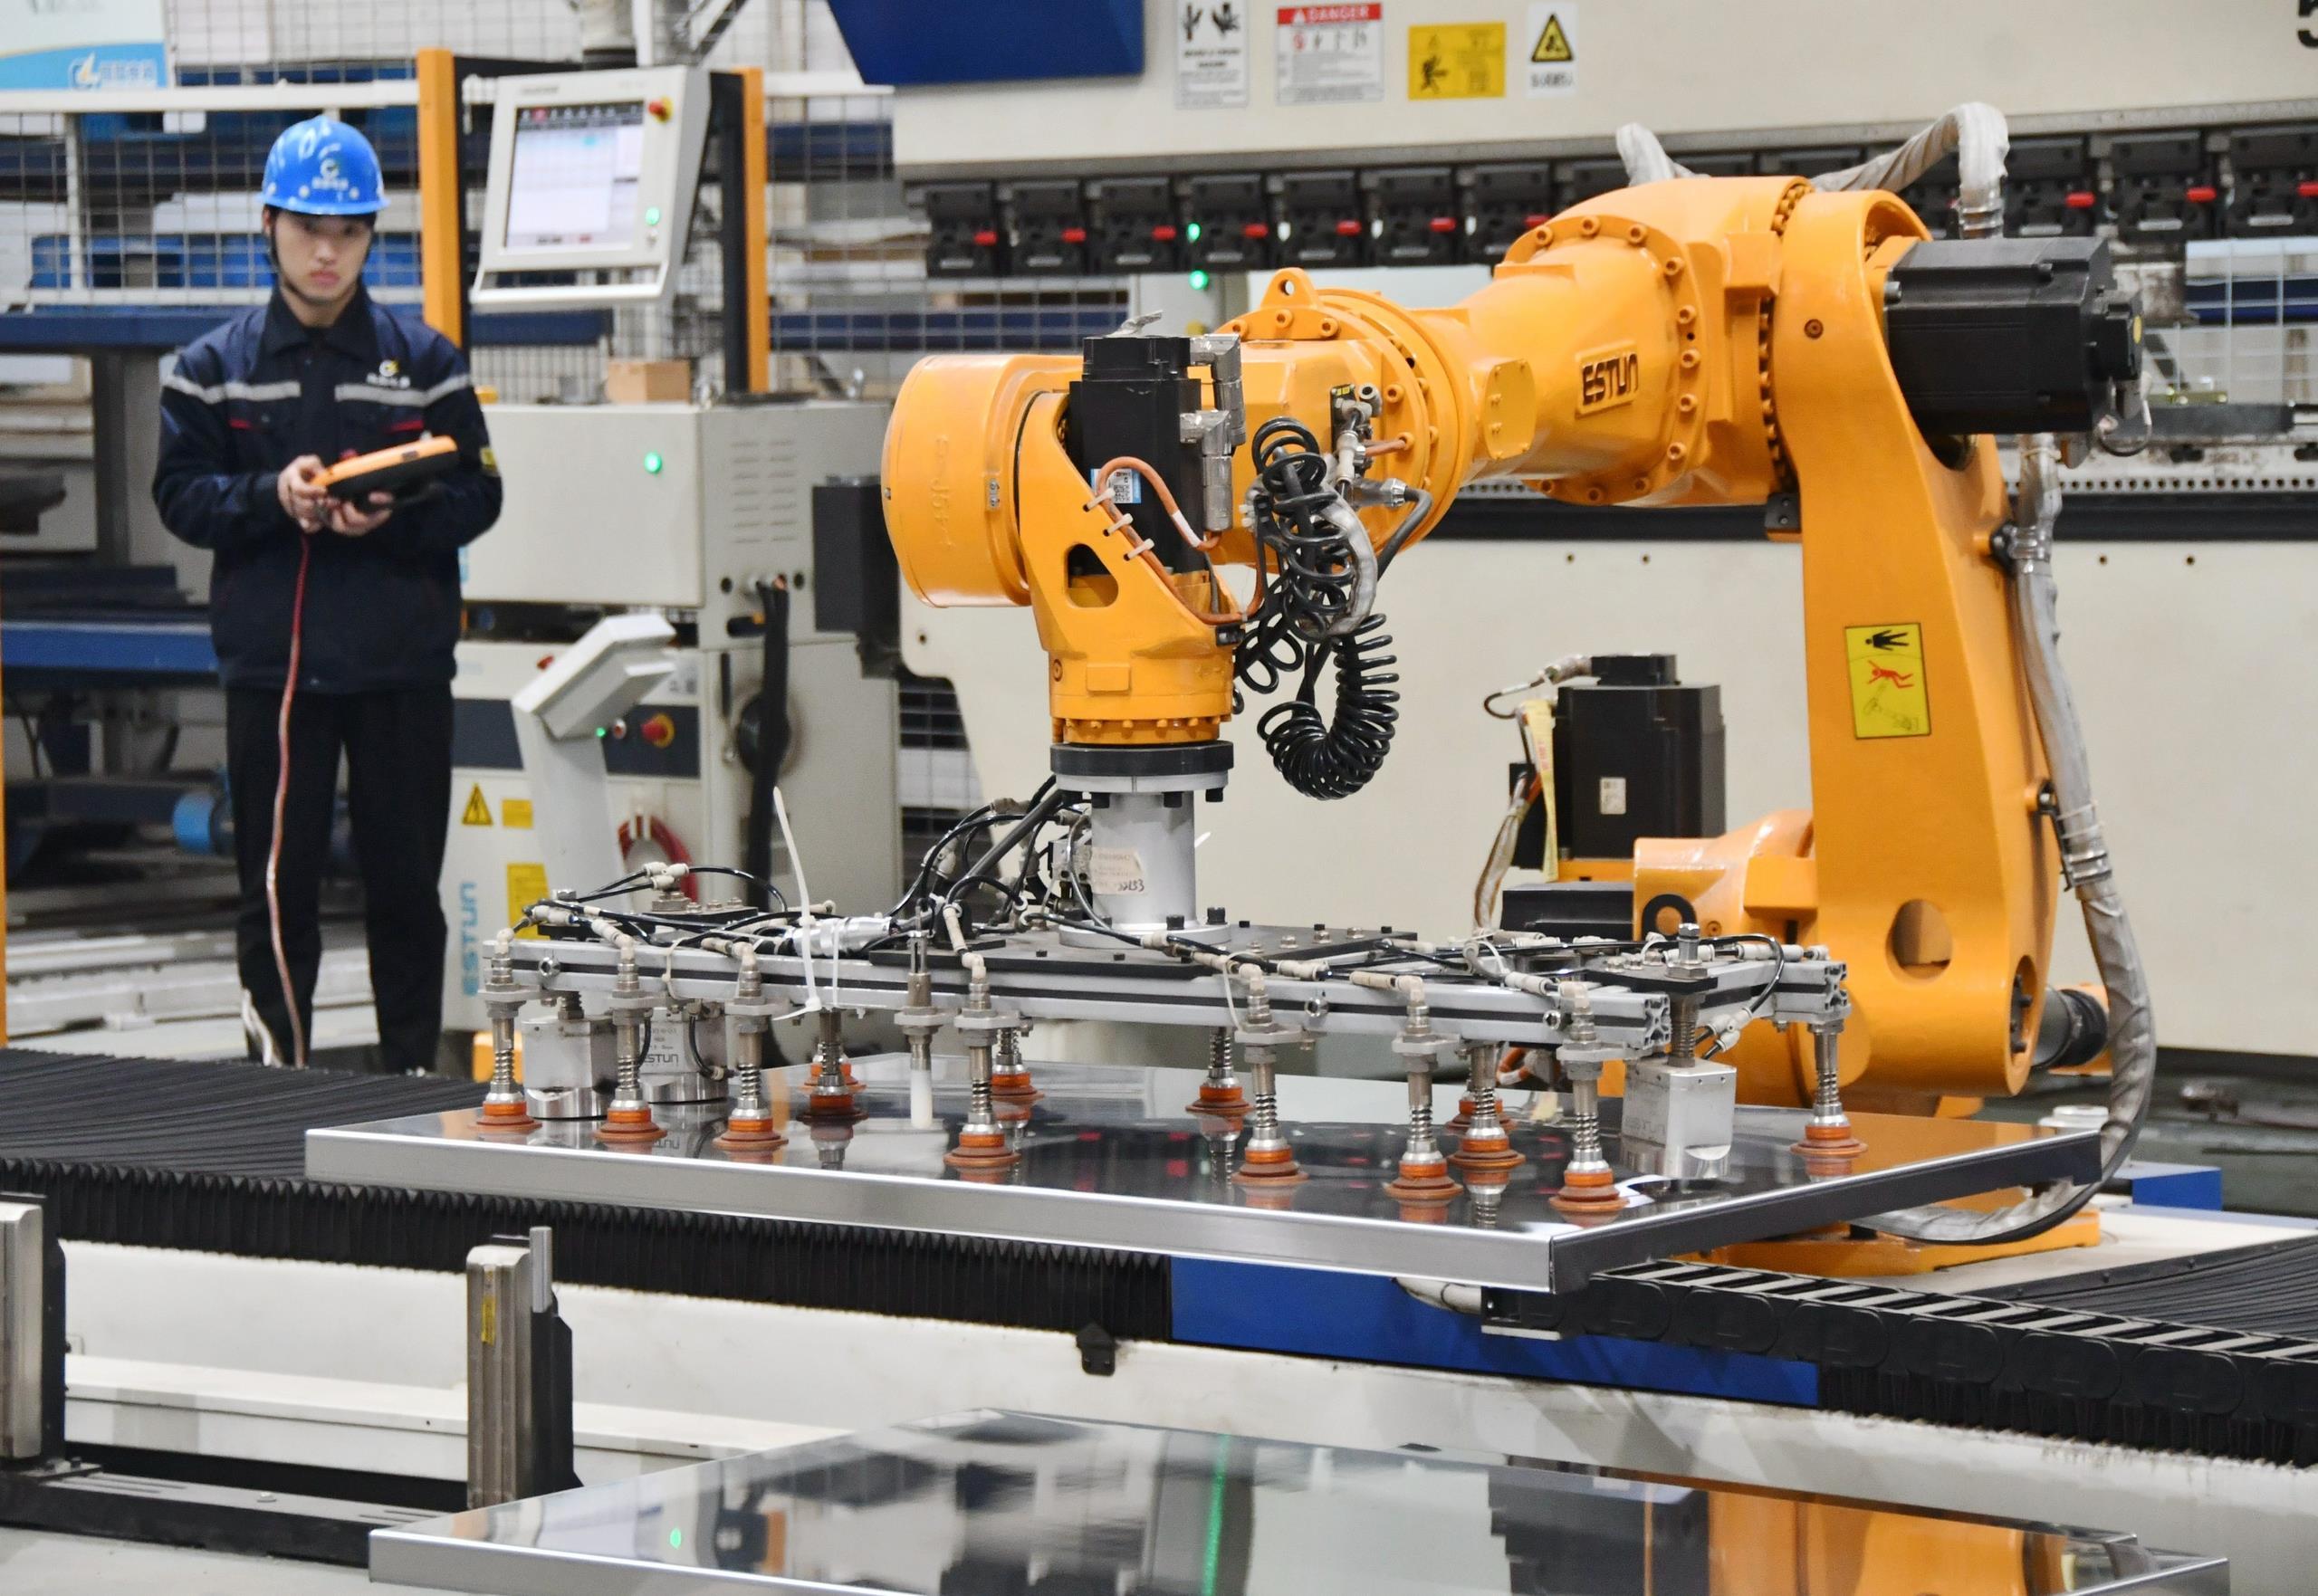
核心零部件占工业机器人成本的70%以上,是制约国产化的主要瓶颈。绿的谐波、双环传动等在谐波减速器领域取得突破,汇川技术、埃斯顿等在伺服系统方面进步明显,但整体性能与国外顶尖产品仍有差距。国产企业应保持研发投入,联合高校和科研院所进行攻关,同时通过规模应用反馈迭代,逐步缩小差距。
2. 聚焦细分场景,打造差异化优势
与其在通用领域与国际巨头正面硬拼,不如在细分行业建立根据地。例如,在锂电、光伏、新能源汽车等中国优势产业中,国产机器人企业可以深度绑定行业龙头,开发专用机型与工艺包;在陶瓷、卫浴、家具等传统行业,针对打磨、喷涂等特殊需求提供定制化方案。通过场景深耕,积累数据和经验,形成局部领先。
3. 推进智能化升级,构建软硬一体能力
工业机器人正从单纯的执行机构向智能化终端演进。国产企业应积极融合机器视觉、力控传感、人工智能等技术,提升机器人的感知、学习和自适应能力;同时发展机器人操作系统和云平台,降低使用门槛,提供远程运维、预测性维护等增值服务,从卖产品转向“产品+服务”的模式。
4. 强化产业链协同,形成集群效应
国内机器人产业已初步形成长三角、珠三角、京津冀等产业集群。企业应加强上下游合作,推动整机企业与零部件企业协同攻关,鼓励系统集成商做大做强,形成“零部件—整机—系统集成—行业应用”的良性生态。政府层面也可通过首台(套)保险补偿、产需对接等政策,帮助国产机器人打开市场。
5. 布局海外市场,参与全球竞争
国产机器人企业不能只盯着国内市场,应借助“一带一路”等机遇,将性价比优势明显的产品推向东南亚、中东、拉美等新兴市场,在实战中锤炼技术和服务能力,逐步树立国际品牌形象。
四、挑战与展望
国产工业机器人的崛起并非一蹴而就,仍面临诸多挑战:高端人才短缺、品牌信任度不足、行业标准不完善、部分关键材料依赖进口等。但也要看到积极因素:国家政策持续加码,资本市场的支持力度加大,下游用户对国产机器人的接受度正在提高,一批领军企业如埃斯顿、汇川技术、新时达等正在快速成长。
可以预见,未来五年到十年是中国工业机器人进口替代的关键窗口期。国产企业只要坚持创新驱动、深耕场景、开放合作، 就有望在中高端市场取得实质性突破,最终完成从“补充者”到“主力军”的角色转变,为中国制造业的高质量发展提供坚实支撑。这条路虽长,但方向已明,步履正坚。
如若转载,请注明出处:http://www.beijiguangneng.com/product/45.html
更新时间:2026-11-01 08:53:11