从盈利到亏损 埃斯顿在工业机器人红海中的困境与前景
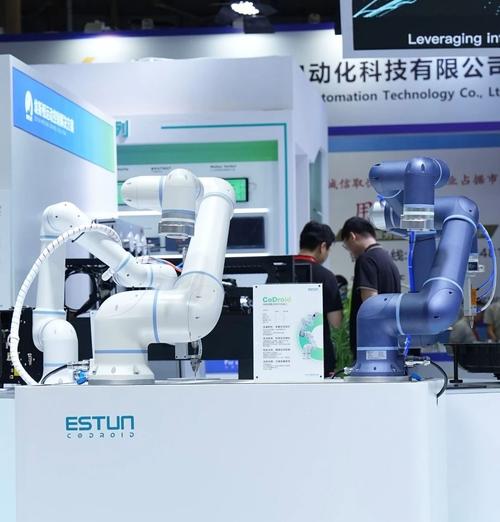
工业机器人被誉为制造业皇冠上的明珠,吸引了全球众多企业竞相布局。随着中国制造业转型升级步伐加快,国内工业机器人市场高速增长,但也呈现出竞争白热化的态势。作为国产工业机器人龙头的埃斯顿,近期却交出了一份由盈转亏的业绩预告,引发了市场对其前景的广泛担忧。在激烈的市场竞争中,埃斯顿的亏损并非孤例,但其背后的原因及未来发展路径,值得深入剖析。
一、业绩变脸:从盈利到亏损的转折
埃斯顿曾是国产工业机器人领域的一匹黑马,凭借持续的技术投入和并购整合,营收规模不断扩大。根据其发布的2023年度业绩预告,公司预计归属于上市公司股东的净利润亏损金额在数亿元级别,与上年同期的盈利形成鲜明反差。这是埃斯顿多年来首次出现年度亏损,无疑给市场投下了一颗重磅炸弹。
对于亏损原因,埃斯顿在公告中归结为:报告期内,受宏观经济波动、行业竞争加剧等因素影响,公司工业机器人及智能制造业务毛利率有所下降;公司持续加大研发投入,且部分子公司业绩未达预期,导致整体利润承压。诚然,这些解释有其合理性,但透过表象看本质,埃斯顿的亏损更是工业机器人市场激烈竞争的缩影。
二、市场竞争加剧:价格战与同质化困局
工业机器人赛道变得异常拥挤。一方面,国际巨头如发那科、ABB、库卡、安川等“四大家族”加快在中国本土化布局,凭借品牌和技术优势,牢牢占据高端市场;另一方面,国内机器人厂商如雨后春笋般涌现,数据显示,中国工业机器人相关企业数量已超过万家,其中不少企业在中低端领域展开激烈厮杀。
为了争夺市场份额,价格战成为不少企业的常用手段。尤其是在搬运、码垛等对精度要求相对较低的细分领域,产品同质化严重,价格竞争极为惨烈。埃斯顿虽然具备一定技术积累,但在高端市场尚难与国际巨头正面抗衡,而在中低端市场又面临众多中小企业的低价冲击,陷入“上挤下压”的尴尬境地。下游行业如3C电子、汽车等需求增速放缓,进一步加剧了供需失衡,企业盈利空间被不断压缩。
三、自身短板:并购整合与研发投入的双刃剑
埃斯顿的成长史,伴随着一系列并购。通过收购英国Trio、德国Cloos等海外企业,埃斯顿快速拓展了运动控制和焊接机器人等业务版图。并购并非万能药。整合过程中的文化冲突、管理难题以及商誉减值风险,给公司带来了不小的财务压力。从2023年业绩预告来看,部分并购标的业绩不及预期,便是明证。
工业机器人属于技术密集型行业,核心零部件如减速器、伺服电机、控制器等长期被国外垄断,国产化突破需要持续高强度的研发投入。埃斯顿在研发上从不吝啬,近年来研发费用占营收比重保持在10%左右。但在行业下行周期,高额研发投入与低迷的盈利形成矛盾,短期内对利润造成侵蚀。
四、前景堪忧:机遇与挑战并存
尽管埃斯顿暂时陷入亏损,但工业机器人行业的长期前景依然值得期待。随着人口红利消退、制造业智能化转型加速,中国工业机器人密度仍有较大提升空间。根据国际机器人联合会(IFR)数据,中国工业机器人密度虽已超过全球平均水平,但与韩国、新加坡等国家相比仍有差距。新能源、光伏、锂电等新兴行业的蓬勃发展,为工业机器人带来了新的增量市场。
对于埃斯顿而言,能否扭亏为盈,关键在于以下几点:一是加大对核心技术的攻关,尤其是在减速器、伺服系统等关键零部件上实现自主可控,提升产品竞争力;二是优化业务结构,聚焦高毛利、高附加值的产品和行业,避免陷入低端价格战;三是加强并购后的整合管理,发挥协同效应,修复盈利能力;四是借助政策东风,受益于国产替代浪潮,在细分领域形成差异化优势。
路径清晰不代表结局光明。工业机器人市场已进入洗牌期,只有综合实力过硬的企业才能穿越周期。埃斯顿短期内面临的竞争压力依然巨大,国际巨头降价打压、国内同行低价抢夺订单,都将使盈利修复充满变数。若不能尽快改善经营状况,埃斯顿恐将在本轮行业洗牌中掉队。
理性看待亏损,但警钟已鸣
埃斯顿由盈转亏,为国产工业机器人行业敲响了警钟。在资本狂热退潮后,企业需要回归商业本质,即通过技术创新和成本控制实现可持续盈利。对于埃斯顿来说,当前最迫切的任务是止住亏损势头、重塑盈利能力。虽然前路坎坷,但若能借此机会苦练内功、战略性调整,或许能在未来的市场竞争中迎来转机。无论如何,埃斯顿的案例再次证明:工业机器人虽是黄金赛道,但绝非遍地黄金。唯有稳扎稳打、务实创新,才能在激烈竞争中立足。
如若转载,请注明出处:http://www.beijiguangneng.com/product/29.html
更新时间:2026-11-01 15:48:05