2026人形机器人产业格局 工业落地赛道的技术壁垒与企业分化
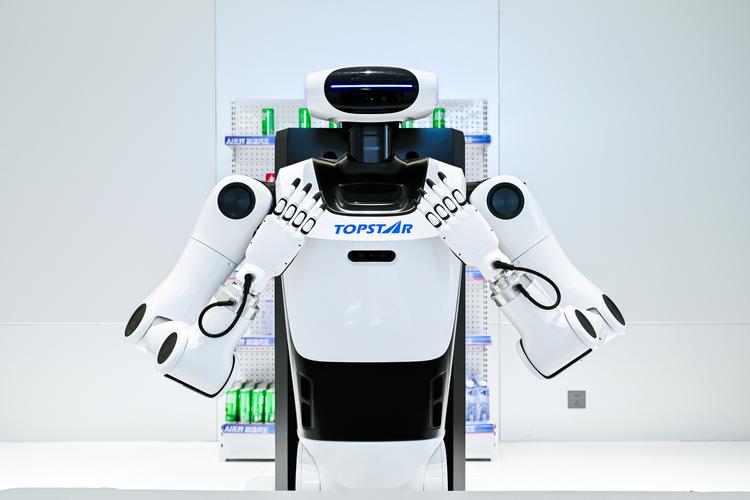
随着人形机器人从实验室走向工厂车间,2026年被视为工业落地的关键分水岭。资本与玩家蜂拥而至,但真正能跨越技术壁垒、在工业场景中站稳脚跟的企业寥寥无几。本文将从技术壁垒与企业分化两个维度,剖析2026年人形机器人工业落地赛道的竞争格局。
一、工业场景为何成为人形机器人的“试金石”?
工业场景对人形机器人的要求远高于商业展示或家庭服务:高精度操作、长时间稳定运行、与现有产线无缝集成、以及严格的安全标准。汽车制造、3C电子、物流仓储等环节的重复性、重体力或高危任务,成为人形机器人最先渗透的领域。工厂环境中的非结构化干扰、多任务切换和节拍要求,也让人形机器人面临比传统工业机器人更复杂的技术挑战。
二、技术壁垒:四大核心门槛
- 运动控制与全身动力学:人形机器人需在复杂地形和狭小空间内完成行走、搬运、拧螺丝等动作,对全身协调控制提出极高要求。2026年,领先企业已实现基于模型预测控制(MPC)与强化学习融合的控制框架,但毫秒级响应与抗扰能力仍是分化点。
- 灵巧操作与力控:工业装配需要亚毫米级精度和自适应抓取能力。多指灵巧手与力/位混合控制技术成为分水岭,部分企业仍停留在简单夹爪阶段,而头部玩家已展示出与人类手部接近的精细操作能力。
- 感知与场景理解:工厂环境光照变化、遮挡和动态障碍要求多模态感知融合。SLAM、3D视觉与触觉反馈的实时处理能力,决定了机器人能否在非结构化产线中自主决策。
- 可靠性与能源效率:工业场景要求7×24小时连续运行,对关节寿命、散热和功耗管理提出严苛标准。当前,高扭矩密度关节模组与轻量化材料的结合仍是技术难点,直接影响了机器人的续航与维护成本。
三、企业分化:三类玩家的路径差异
2026年的工业人形机器人赛道已呈现出明显的梯队分化:
- 第一梯队:全栈自研的科技巨头与独角兽
以特斯拉、Figure、波士顿动力及国内优必选、小米等为代表,具备从芯片、关节、控制算法到整机的全栈能力。这类企业通过自建工厂或与车企深度绑定,已在汽车总装、电池搬运等场景开展小批量试点,技术迭代速度快,但量产成本与供应链管理仍是考验。
- 第二梯队:深耕垂直场景的集成商
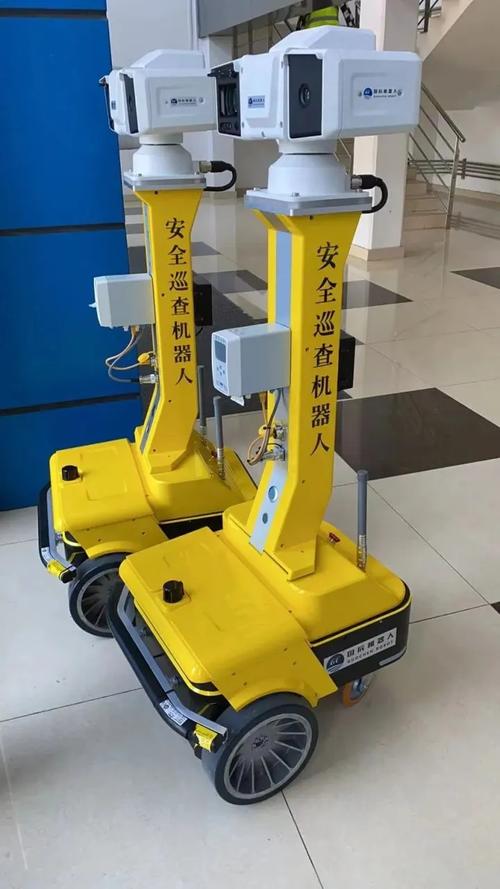
部分企业放弃通用人形路线,聚焦特定工业任务(如电力巡检、化工搬运),通过硬件简化与场景定制降低成本。这类玩家在特定领域的落地速度可能更快,但技术通用性受限,易陷入项目制困境。
- 第三梯队:依赖开源与供应链的初创公司
借助开源生态(如ROS 2、Isaac Sim)和成熟零部件,快速推出原型机。但在核心控制算法与可靠性工程上积累薄弱,难以通过工业客户的长期验证,2026年将面临洗牌。
四、2026年格局展望:窗口期与淘汰赛并行
工业客户对人形机器人的态度已从“观望”转向“小步试错”。预计2026年全球工业人形机器人出货量将突破万台,但集中度极高——头部3-5家企业占据70%以上份额。技术壁垒的差异将导致企业分化加剧:掌握运动控制与力控核心技术的企业,有望通过规模效应降低成本,进入正向循环;而缺乏场景数据与工程化能力的玩家,将因无法通过工厂验收而退出。
人形机器人在工业赛道的竞争,本质是技术深度与工程化能力的较量。2026年的产业格局并非“百机争鸣”,而是少数掌握核心壁垒的企业率先完成从演示到量产的跨越。对于仍在赛道中的玩家,聚焦细分场景、构建数据闭环、攻克可靠性难关,才是穿越淘汰赛的关键。
如若转载,请注明出处:http://www.beijiguangneng.com/product/24.html
更新时间:2026-11-01 04:13:54